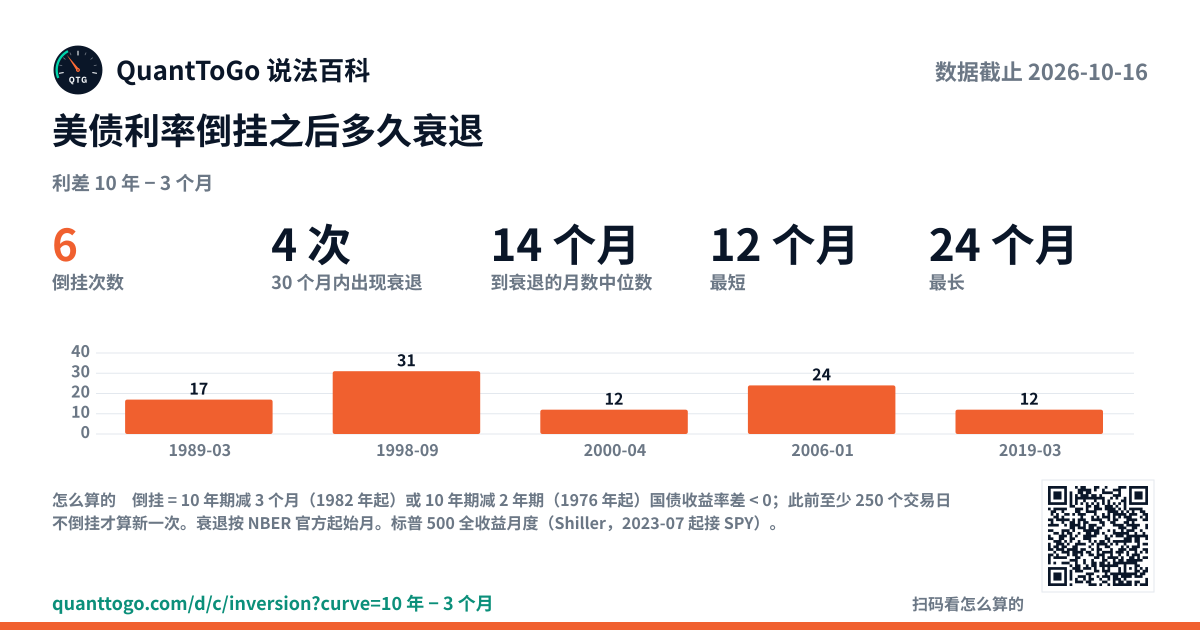
美债利率倒挂之后多久衰退
数据截止 2026-10-16 · 宏观与政策
这张卡属于说法「利率倒挂就要衰退」 · 美国 部分成立 ›6
倒挂次数
4 次
30 个月内出现衰退
14 个月
到衰退的月数中位数
12 个月
最短
24 个月
最长
+12.5%
倒挂后 12 个月标普中位数
+14.9%
平时 12 个月标普中位数
怎么算的 倒挂 = 10 年期减 3 个月(1982 年起)或 10 年期减 2 年期(1976 年起)国债收益率差 < 0;此前至少 250 个交易日不倒挂才算新一次。衰退按 NBER 官方起始月。标普 500 全收益月度(Shiller,2023-07 起接 SPY)。
数据来源 FRED(T10Y3M、T10Y2Y、USREC);Robert Shiller
数据来源 FRED(T10Y3M、T10Y2Y、USREC);Robert Shiller
在微信里:关注公众号 QuantToGo,回复股票代码也能查。
QuantToGo 说法百科 · quanttogo.com